Columbia Sportswear mejora sus previsiones anuales tras superar las expectativas en el tercer trimestre
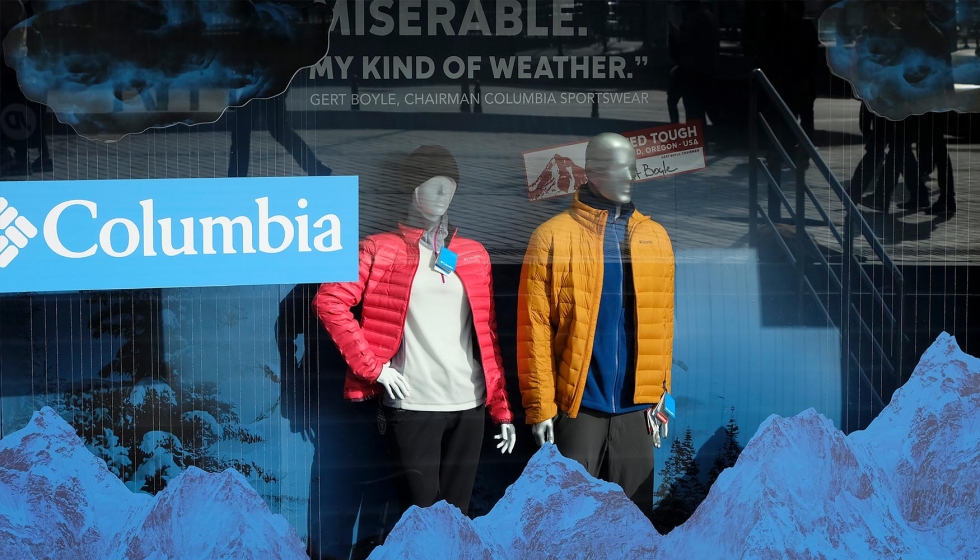
Columbia Sportswear ha cerrado el tercer trimestre de 2026 con unas ventas netas de 962,6 millones de dólares, un 2% más que en el mismo periodo del año anterior. Los resultados han superado las previsiones de la compañía, que ha decidido elevar el límite inferior de sus estimaciones para el conjunto del ejercicio. El crecimiento internacional y la mejora del negocio directo al consumidor en Estados Unidos compensaron el descenso del 1% registrado en este último mercado, condicionado por el retraso en algunos envíos mayoristas.
Por marcas, Columbia aumentó sus ventas un 3% y Sorel un 2%. En cambio, Prana retrocedió un 1% y Mountain Hardwear registró una caída del 17%. El beneficio operativo alcanzó los 109,6 millones de dólares, frente a los 67,4 millones del tercer trimestre de 2025, aunque esta comparativa está condicionada por los 29 millones en deterioros de activos que se contabilizaron entonces en Prana y Mountain Hardwear. El beneficio diluido por acción se situó en 1,66 dólares, frente a los 0,95 dólares anteriores.
En los nueve primeros meses del año, los ingresos alcanzaron los 2.356 millones de dólares, un 1% más, aunque se mantuvieron planos a tipo de cambio constante. El margen bruto mejoró 220 puntos básicos, hasta el 52,3%, principalmente por el efecto de las devoluciones de aranceles estadounidenses IEEPA, cuyo impacto positivo neto se estima en unos 230 puntos básicos. El beneficio neto ascendió a 145,6 millones de dólares, frente a los 84,1 millones del mismo periodo de 2025.
La evolución de los inventarios sigue siendo uno de los elementos relevantes del balance. A 30 de septiembre, las existencias ascendían a 889,2 millones de dólares, un 11% más que un año antes. La empresa atribuye el incremento a la acumulación de mercancía en tránsito por los retrasos en las recepciones de otoño de 2026 y al adelanto de la producción de primavera de 2027. Columbia asegura que la mayor parte del inventario corresponde a producto de la temporada actual y de la próxima campaña.
La compañía cerró el trimestre con 229,6 millones de dólares en efectivo, equivalentes e inversiones a corto plazo, y sin deuda financiera. Entre enero y septiembre destinó 200 millones a recomprar más de 3,34 millones de acciones. Además, el consejo aprobó un dividendo trimestral de 0,30 dólares por acción, cuyo pago está previsto para el 3 de diciembre.
Para 2026, Columbia eleva su previsión de crecimiento de ventas hasta una horquilla del 2% al 3%, frente al rango anterior del 1% al 3%. La facturación se situaría entre 3.460 y 3.500 millones de dólares. También estima un beneficio diluido por acción de entre 4,65 y 4,90 dólares. Para el cuarto trimestre espera ventas de entre 1.108 y 1.145 millones, lo que supondría un crecimiento del 3,5% al 7%.
De cara al primer semestre de 2027, la compañía anticipa un crecimiento mayorista de un dígito medio, respaldado por el aumento de los pedidos de primavera y las previsiones de reposiciones y pedidos adicionales.
REVISTAS
Noticias sobre marcas y empresas de deporte