Análisis de las preferencias de los corredores
Estudio running: Brooks, Asics y Adidas ganan terreno entre los corredores
La encuesta Global Running Survey 2026 de Running USA, realizada a más de 11.700 corredores, la gran mayoría de ellos norteamericanos, sitúa a Brooks al frente de las preferencias en calzado de entrenamiento y competición. Asics y Adidas también avanzan, mientras Nike, Hoka y On pierden atractivo.
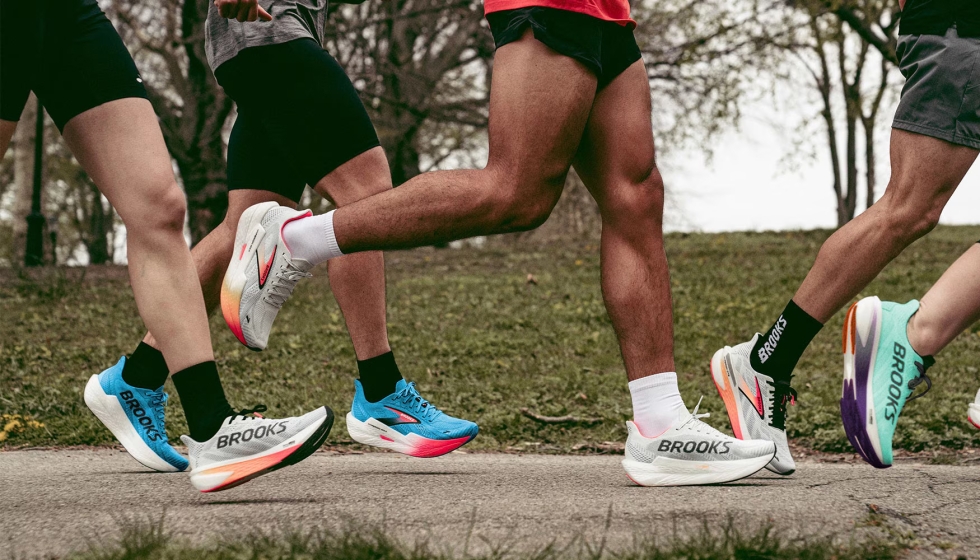
El estudio Global Running Survey 2026 de Running USA confirma cambios en las preferencias de marca de los corredores, con Brooks, Asics y Adidas entre las firmas que más terreno han ganado en calzado de running, tanto para entrenamiento como para competición. En sentido contrario, además de una Nike en pleno proceso de reinvención, también pierden cuota, sorprendentemente, Hoka y On, las dos marcas más citadas en todos los análisis sobre un supuesto declive de Nike.
La encuesta, patrocinada por Active Network, analiza los hábitos, las preferencias y las expectativas de los participantes en carreras populares. La edición de 2026 amplía su alcance a categorías como la hidratación deportiva, los dispositivos tecnológicos, las aplicaciones de running y las cintas de correr. Las respuestas se recopilaron entre marzo y julio de 2026 y proceden de más de 11.700 corredores, en su mayoría de Estados Unidos. Solo el 11,5% de los participantes reside fuera del país.
El 95,5% de los encuestados se identifica como corredor o practicante de jogging, una proporción prácticamente idéntica al 95,6% registrado en 2025. De ellos, el 54,5% se considera corredor habitual o enfocado al fitness, mientras que el 69% lleva al menos diez años practicando esta actividad.
Calzado y textil
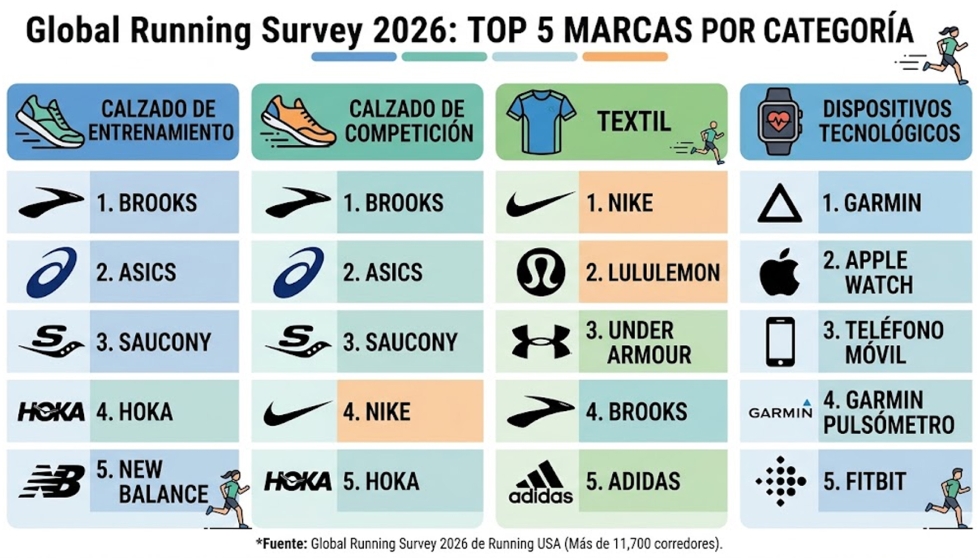
Brooks conserva el liderazgo en las preferencias de calzado, tanto para entrenamiento como para competición: en las preferencias declaradas para el entrenamiento, Brooks concentra el 24,7% de las respuestas, seguida de Asics, con el 17,2%; Saucony, con el 12%; Hoka, con el 11%; New Balance, con el 8,3%; Nike, con el 6,4%; Adidas, con el 5,4%; Altra, con el 4,6%; Mizuno, con el 2,6%, y On, con el 2,2%. Brooks lidera también las preferencias para competir, con el 21,9% de las respuestas. Asics ocupa la segunda posición, con el 15,1%, seguida de Saucony, con el 13,5%; Nike, con el 11%; Hoka, con el 10,5%; New Balance, con el 8,1%; Adidas, con el 5,9%; Altra, con el 4%; Mizuno, con el 2,1%, y On, también con el 2,1%.
En textil deportivo, Nike mantiene el liderazgo, pero pierde peso entre los corredores. Su cuota de preferencia cae del 17,2% al 11,7%. Lululemon conserva la segunda posición, aunque también retrocede, del 11,2% al 9,7%. El ranking de las diez marcas de ropa deportiva más citadas lo completan Under Armour, con el 7,2%; Brooks, con el 6,6%; Adidas, con el 6,1%; Rabbit, con el 4,7%; Asics, con el 3,4%; Athleta, con el 3,1%; New Balance, con el 2,9%, y Tracksmith, con el 2,1%. Mientras Under Armour, Brooks, Adidas, Athleta, New Balance y Tracksmith pierden atractivo, Rabbit y Asics ganan presencia.
Uno de los datos más destacados del estudio es el aumento de los corredores que no identifican una marca de ropa deportiva favorita. Esta opción alcanza el 19,6% en la encuesta de 2026, frente al 2,3% registrado un año antes. Running USA interpreta esta evolución como una señal de fragmentación de las preferencias, con consumidores que combinan propuestas de distintas marcas en lugar de mostrar una fidelidad clara hacia una sola firma.
En hidratación deportiva, Gatorade sigue siendo la marca más elegida, pero su cuota cae del 20,7% al 12,7%. LMNT asciende a la segunda posición, con el 11,6%, por delante de Nuun Hydration, que alcanza el 10,1%. Liquid I.V. protagoniza uno de los avances más significativos, al pasar del 3,2% al 9,9%. El agua es la respuesta más frecuente cuando se pregunta por las opciones de hidratación, con un 14,8% de las menciones, frente al 2,3% de 2025. Además, el 8,5% de los participantes declara no tener una preferencia concreta. Para Running USA, estos resultados reflejan un mercado cada vez más diverso, en el que los corredores seleccionan productos en función de sus preferencias personales, necesidades de rendimiento y estrategias de alimentación e hidratación.
Dispositivos y aplicaciones
Garmin mantiene su dominio en dispositivos tecnológicos para corredores. El 60,3% de los encuestados afirma haber utilizado un reloj de la marca durante los últimos doce meses, frente al 58,4% de 2025. Apple Watch, en cambio, pierde presencia y pasa del 29,3% al 25,5%. El uso del teléfono móvil se mantiene estable en el 23,9%. Otros dispositivos, como los pulsómetros de Garmin, con el 7,9%; los relojes Fitbit, con el 5,8%, y los relojes COROS, con el 5,5%, conservan cuotas más reducidas.
En aplicaciones de running, Garmin recupera el primer puesto con una cuota de uso del 56,4%, frente al 53,4% del año anterior. Strava queda muy cerca, con el 54,2%, aunque en 2025 había liderado esta categoría con el 58,3%. Otras aplicaciones utilizadas por los participantes son MapMyRun, con el 15%; Apple Fitness+, con el 14,2%; Nike Run Club, con el 12,7%, y Runna, con el 11,1%. Solo el 6,6% declara no haber utilizado ninguna aplicación de running durante los últimos doce meses.
Cintas de correr
La encuesta también detecta cambios en el uso de las cintas de correr. El porcentaje de participantes que dispone de una en propiedad aumenta del 29,5% al 31,6%. Sin embargo, el uso de las cintas de los gimnasios cae del 36,2% al 29%, mientras que la proporción de quienes no están interesados en tener o utilizar una aumenta del 24,8% al 35,9%. La intención de compra también disminuye: solo el 3,6% prevé adquirir una cinta, frente al 9,5% de 2025. El conocimiento de las marcas de cintas de correr mejora notablemente. El 67,5% de los encuestados afirma utilizar o poseer una cinta de una marca reconocible, frente al 36,3% del año anterior. NordicTrack refuerza su liderazgo, con una cuota que pasa del 26,8% al 33,1%, seguida de Peloton, con el 13,3%, y SOLE, con el 11,6%.
Hábitos de compra y precio
Los hábitos de compra de los corredores apenas han cambiado. El 55,4% utiliza la misma marca de zapatillas para entrenar y competir, frente al 54,9% de 2025. Las tiendas especializadas en running siguen siendo el principal canal de compra, aunque su cuota baja ligeramente del 44,6% al 44,4%. Las compras online también retroceden, del 38,6% al 38,3%. En conjunto, los encuestados compran una media aproximada de tres pares de zapatillas de running o caminar al año, una cifra prácticamente estable respecto al ejercicio anterior.
El precio también condiciona las decisiones de compra en esta categoría. El 41,8% de los participantes estaría dispuesto a gastar menos de 1.000 dólares en una cinta de correr, frente al 23,1% de 2025. Otro 33% contempla un presupuesto de entre 1.000 y 2.000 dólares, lo que apunta a una mayor preferencia por opciones de precio más accesible.
REVISTAS
Noticias sobre marcas y empresas de deporte