


Resultados empresariales tercer trimestre
Saucony y Merrell impulsan el crecimiento de Wolverine Worldwide
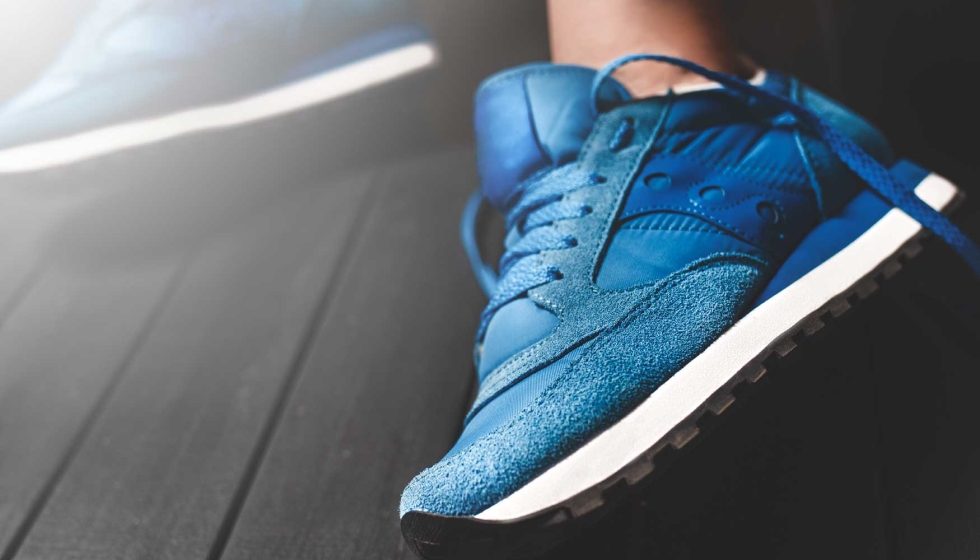
Wolverine Worldwide cerró el tercer trimestre de 2026 con unos resultados superiores a las expectativas del mercado, impulsado principalmente por la evolución de Saucony y Merrell, sus dos principales marcas. La compañía registró unas ventas de 505,4 millones de dólares, un 7,5% más que en el mismo periodo del año anterior y por encima de los 500 millones previstos por los analistas.
Saucony fue la marca con mejor comportamiento, con un crecimiento interanual del 19,4%, mientras que Merrell avanzó un 6,5%. La evolución fue menos favorable para otras enseñas del grupo: Wolverine redujo sus ventas un 4,1% y Sweaty Betty registró un descenso del 7%.
La mejora de los resultados también estuvo condicionada por la devolución de aranceles abonados en virtud de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA). Durante el trimestre, Wolverine Worldwide recibió reembolsos por valor de 35,3 millones de dólares, incluidos intereses. De esta cantidad, 32,6 millones se contabilizaron como una reducción del coste de los productos vendidos, 1,3 millones como menores gastos financieros y 1,4 millones como una reducción del inventario.
Estas devoluciones tuvieron un impacto significativo en la rentabilidad del grupo. La compañía estima que contribuyeron a mejorar aproximadamente 640 puntos básicos tanto el margen bruto como el margen operativo y el margen operativo ajustado. Asimismo, el efecto después de impuestos sobre el beneficio diluido por acción y el beneficio diluido ajustado por acción fue de unos 31 centavos en cada caso.
El margen bruto alcanzó el 54,6%, frente al 47,5% del tercer trimestre de 2025. El margen operativo se situó en el 17,7%, frente al 8,4% del año anterior, mientras que el margen operativo ajustado llegó al 17,8%, frente al 9,1%. Sin el efecto de las devoluciones arancelarias, el beneficio ajustado por acción habría sido de 48 centavos, todavía por encima de los 46 centavos estimados por los analistas.
El beneficio neto superó los 67 millones de dólares, frente a los 26,4 millones registrados un año antes. El beneficio diluido por acción se situó en 78 centavos, frente a los 30 centavos del ejercicio anterior. En términos ajustados, el beneficio por acción aumentó un 119,4%, hasta los 79 centavos, superando ampliamente las previsiones del consenso del mercado.
El presidente y consejero delegado de Wolverine Worldwide, Chris Hufnagel, destacó el comportamiento de las dos principales marcas y la ejecución de la estrategia empresarial. El directivo subrayó que este ha sido el octavo trimestre consecutivo de crecimiento y señaló que la mejora de los resultados y el fortalecimiento del balance permiten al grupo disponer de mayor capacidad para invertir en sus marcas y oportunidades de negocio.
La situación financiera también mostró una evolución favorable. A 3 de octubre de 2026, la compañía disponía de 148 millones de dólares en efectivo y equivalentes, un 10,6% más que el 27 de septiembre de 2025. El inventario se redujo un 4,9%, hasta los 278 millones de dólares, mientras que la deuda neta descendió un 26,4%, hasta los 399 millones.
Con estos resultados, Wolverine Worldwide ha revisado al alza sus previsiones para el conjunto de 2026. La compañía espera alcanzar unos ingresos de entre 2.000 y 2.010 millones de dólares, frente al rango anterior de 1.980 a 2.000 millones. Esta nueva estimación supone un crecimiento interanual de entre el 6,7% y el 7,2%, o de entre el 5,9% y el 6,4% a tipo de cambio constante. Si se excluye el efecto de la semana adicional que tuvo el ejercicio 2025, el crecimiento a tipo de cambio constante se situaría entre el 6,6% y el 7,2%.
También mejora sus expectativas de rentabilidad. El margen bruto previsto se eleva al 48,7%, frente al 46,9% de la estimación anterior, mientras que el margen operativo se sitúa ahora en torno al 11,5%, frente al 9,5% previo. Para el margen operativo ajustado, la nueva previsión es del 11,8%, frente al 9,9% anterior. En los tres casos, las estimaciones incorporan un beneficio aproximado de 170 puntos básicos procedente de las devoluciones arancelarias.
La compañía calcula una tasa impositiva efectiva del 19%, frente al 18% previsto anteriormente, y eleva su estimación de acciones diluidas medias ponderadas hasta los 82,5 millones, frente a los 82 millones de la previsión anterior. Wolverine Worldwide recuerda que sus estimaciones incorporan el efecto de los tipos de cambio y que el ejercicio fiscal 2026 tendrá 52 semanas, una menos que el de 2025, circunstancia que condiciona las comparaciones interanuales.
REVISTAS
Noticias sobre marcas y empresas de deporte