


On alcanza su mayor margen bruto histórico con un crecimiento del 17,2% en ventas
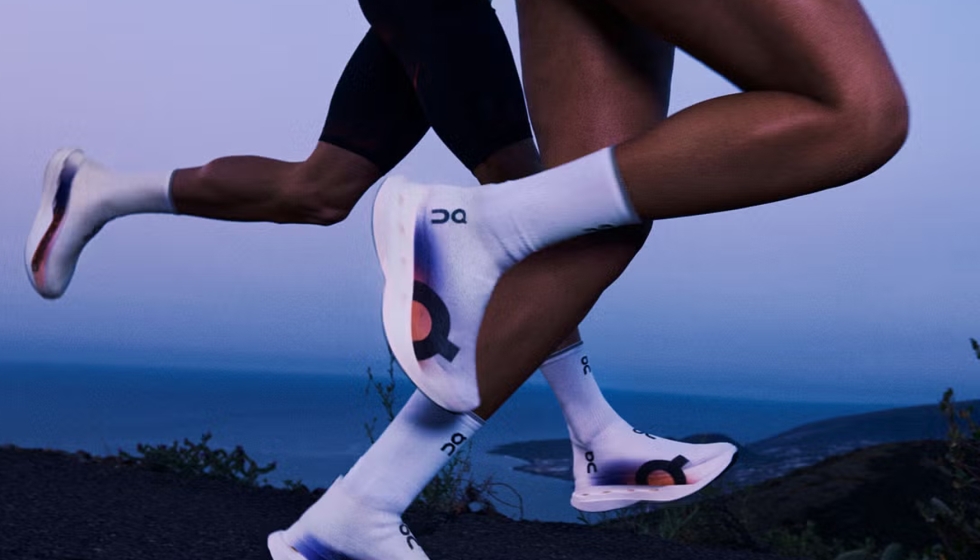
On Holding cerró el tercer trimestre de 2026 con un crecimiento interanual del 17,2% en sus ventas netas, hasta alcanzar los 931,4 millones de francos suizos (CHF). A tipos de cambio constantes, el incremento fue del 17,8%. La compañía atribuye esta evolución a su estrategia de posicionamiento premium, basada en el desarrollo de producto, la colaboración con atletas de élite y la creación de experiencias de marca diferenciadas.
El canal directo al consumidor (DTC) registró un avance del 25%, hasta los 393,3 millones de francos suizos (+24,8% a tipos de cambio constantes). Por su parte, el negocio mayorista creció un 12,2%, hasta los 538,2 millones, con una mejora del 13,2% a tipos constantes.
Por regiones, Asia-Pacífico volvió a liderar el crecimiento, con un incremento del 31,1%, hasta los 189,9 millones de francos suizos (+31,9% a tipos constantes). Europa, Oriente Medio y África (EMEA) avanzó un 17,9%, hasta los 251,4 millones (+19,1%), mientras que América registró un aumento del 12,4%, hasta los 490,1 millones.
Por categorías, el calzado continúa siendo el principal motor del negocio, con unas ventas de 843,7 millones de francos suizos, un 15,4% más que en el mismo periodo del año anterior (+16% a tipos constantes). La división de textil creció un 38,7%, hasta los 69,5 millones (+38%), mientras que los accesorios aumentaron un 39,2%, hasta los 18,1 millones (+40,2%).
La rentabilidad registró una evolución todavía más destacada. El beneficio bruto aumentó un 29,5%, hasta los 676 millones de francos suizos, frente a los 522,2 millones del tercer trimestre de 2025. El margen bruto se situó en el 72,6% de las ventas, frente al 65,7% del ejercicio anterior, alcanzando así el nivel más elevado en la historia de la compañía, incluso antes de contabilizar las devoluciones de aranceles estadounidenses.
El beneficio neto creció un 36,9%, hasta los 162,8 millones de francos suizos, frente a los 118,9 millones del año anterior. El margen neto mejoró del 15% al 17,5%. El beneficio por acción básico de clase A pasó de 0,36 a 0,49 francos suizos, mientras que el diluido se situó en 0,48 francos, frente a los 0,36 del tercer trimestre de 2025.
El beneficio neto ajustado alcanzó los 180,1 millones de francos suizos, un 26,7% más que los 142,1 millones registrados un año antes. El beneficio por acción ajustado, tanto básico como diluido, se situó en 0,54 francos, frente a los 0,43 del mismo periodo de 2025.
Por su parte, el EBITDA ajustado aumentó un 42,7%, hasta los 256,8 millones de francos suizos, frente a los 179,9 millones del tercer trimestre del ejercicio anterior. Su margen sobre ventas también mejoró de forma significativa, pasando del 22,6% al 27,6%.
En cuanto a la posición financiera, a 30 de septiembre de 2026 On contaba con 1.339 millones de francos suizos en efectivo y equivalentes, un 31,3% más que los 1.019,9 millones registrados a 31 de diciembre de 2025. El capital circulante neto ascendía a 740,7 millones, frente a los 570,3 millones del cierre del ejercicio anterior, lo que representa un incremento del 29,9%.
De cara al último trimestre, la compañía espera acelerar el crecimiento de las ventas, apoyándose en el lanzamiento de nuevas tecnologías y productos y en una campaña navideña ya en marcha. On asegura que mantendrá su estrategia de posicionamiento premium y su disciplina de precios, evitando una mayor presión promocional durante la campaña comercial.
La actualización de las previsiones para el conjunto de 2026 incorpora ahora las devoluciones de aranceles estadounidenses, por lo que la compañía ofrece sus estimaciones de margen tanto con estos importes como sin ellos. On mantiene su objetivo de crecimiento de las ventas netas en una horquilla baja del 20% a tipos de cambio constantes, lo que, con los tipos actuales, supondría unos ingresos de entre 3.470 y 3.560 millones de francos suizos.
En rentabilidad, la compañía prevé cerrar el ejercicio con un margen bruto aproximado del 67,5%, que se situaría en torno al 66% excluyendo las devoluciones de aranceles estadounidenses. Esta previsión mejora la anterior, que establecía un mínimo del 65%. El objetivo de margen EBITDA ajustado se mantiene entre el 21% y el 21,5%, o entre el 19,5% y el 20% sin contabilizar dichas devoluciones.
REVISTAS
Noticias sobre marcas y empresas de deporte