Helen of Troy rechaza una oferta de compra de 1.600 millones de dólares de Spectrum Brands
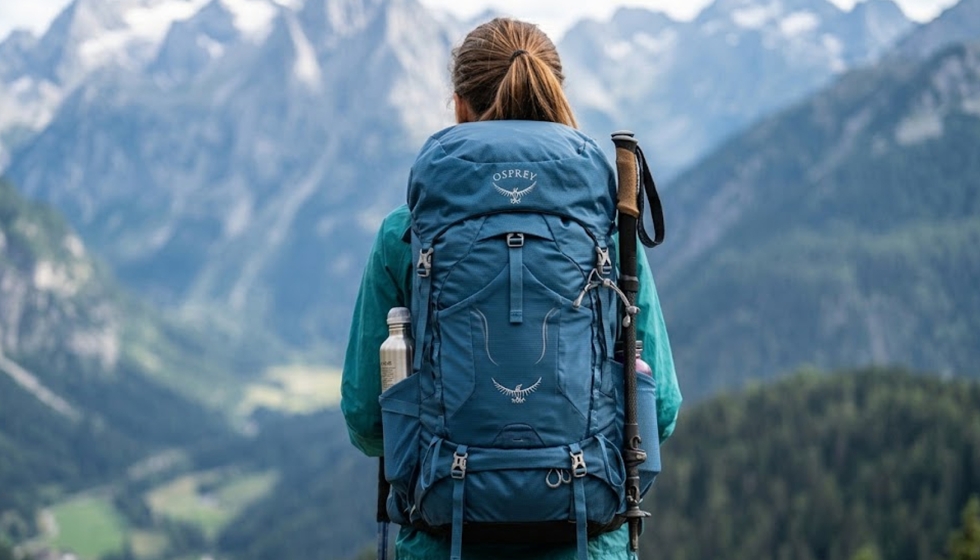
Helen of Troy ha rechazado por unanimidad la oferta de adquisición presentada por Empower Brands Holdings Group, sociedad participada por Spectrum Brands y Oaktree Capital Management, que proponía comprar la compañía por 37 dólares por acción en efectivo. La operación valoraba la empresa, propietaria de Hydro Flask, Osprey y OXO, en aproximadamente 1.600 millones de dólares.
La propuesta suponía una prima del 28% respecto al precio de cierre de las acciones del 30 de octubre, del 31% sobre su cotización media ponderada de los últimos 30 días y del 16% sobre el máximo intradía de los últimos 52 semanas. Sin embargo, el consejo de Helen of Troy considera que la oferta infravalora significativamente la compañía y sus perspectivas de crecimiento, y defiende que su actual plan de transformación puede generar mayor valor para los accionistas.
Spectrum Brands sostiene que Helen of Troy carece de la escala necesaria para competir de forma independiente y considera que su integración permitiría crear una plataforma de productos de consumo con unos 2.900 millones de dólares de facturación anual. La operación combinaría las marcas de ambas compañías y permitiría obtener sinergias en compras, aprovisionamiento, distribución y costes operativos, además de reforzar la inversión en innovación y marketing.
La oferta de 37 dólares es la segunda mejora de una propuesta inicial de 34 dólares por acción, presentada el 19 de agosto y rechazada el 3 de septiembre. Una nueva oferta, elevada a 37 dólares el 12 de octubre, también fue descartada el día 20. Spectrum asegura que ha intentado negociar con el consejo sin conseguir un diálogo sustancial y considera excesivas las condiciones de confidencialidad planteadas por Helen of Troy para compartir información.
La compañía rechaza esta interpretación y asegura que ofreció un acuerdo de confidencialidad habitual en este tipo de operaciones, que permitiría facilitar información a la parte interesada. También califica la propuesta de oportunista, al considerar que aprovecha la depreciación de su cotización mientras ejecuta su plan de recuperación, presentado en abril de 2026.
La hoja de ruta de Helen of Troy contempla concentrar recursos en sus marcas más fuertes, mejorar la eficiencia operativa, impulsar la innovación y la expansión internacional, y reforzar la generación de caja y la reducción de deuda. La empresa asegura que ya está obteniendo resultados positivos, tras presentar unas cifras del segundo trimestre fiscal por encima de sus previsiones y revisar al alza sus objetivos.
Entre los avances financieros, Helen of Troy destaca una reducción de aproximadamente 244 millones de dólares de su deuda durante los últimos 18 meses, hasta situarla en 673 millones al cierre del segundo trimestre. Además, prevé reducirla en otros 92 millones antes de finalizar el ejercicio fiscal 2027. La compañía también ha anunciado que reinvertirá entre 66,5 y 70,5 millones de dólares procedentes de devoluciones arancelarias en impulsar la demanda y reforzar sus capacidades internas.
Su plan estratégico establece objetivos a cinco años que incluyen un crecimiento de las ventas de entre un dígito bajo y medio, un aumento del EBITDA ajustado de un dígito alto y una mejora del beneficio ajustado por acción de entre un 15% y un 19%. También aspira a alcanzar un flujo de caja libre por acción cercano a los 10 dólares anuales al quinto año.
Por su parte, Spectrum Brands asegura que dispone de financiación suficiente para ejecutar la operación mediante efectivo disponible, nuevas aportaciones de capital y financiación bancaria de terceros. Su presidente y consejero delegado, David Maura, considera que la adquisición ofrecería un valor inmediato a los accionistas y sostiene que podría completar la revisión de la compañía y cerrar un acuerdo de fusión en aproximadamente 45 días.
REVISTAS
Noticias sobre marcas y empresas de deporte