

OPINIÓN
El tamaño (ya) no es una garantía
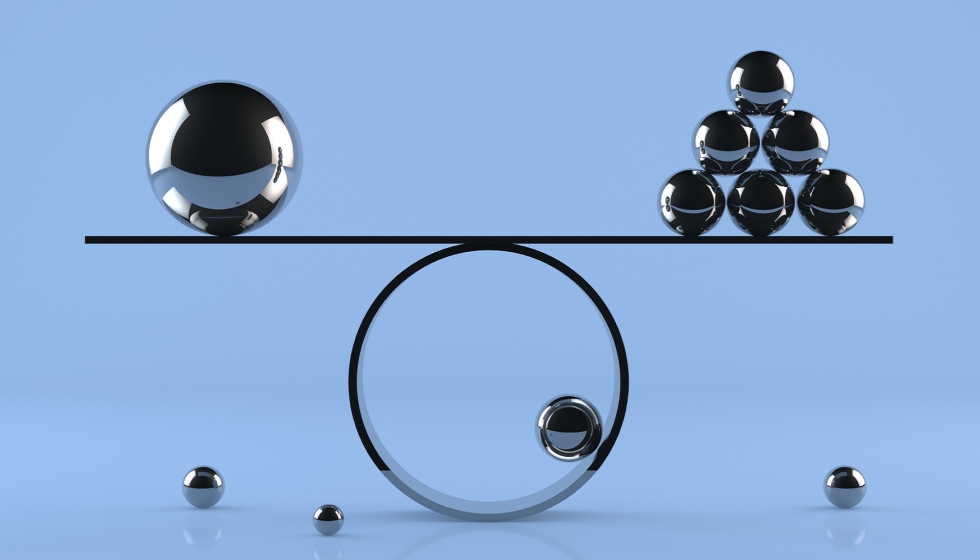
El retail de material deportivo en España vive en una paradoja constante. Si uno analiza las macrocifras, el sector goza de una salud envidiable: año tras año, con mayor o menor timidez, la distribución deportiva sigue al alza. Los españoles corren más, van más al gimnasio y visten más sportswear que nunca. Sin embargo, detrás de la etiqueta de la facturación global, el paisaje comercial está sufriendo una metamorfosis muy agresiva. Las persianas caen, y no siempre son las que la lógica nos invitaría a pensar.
Durante años, el cierre de la pequeña tienda de deporte tradicional ha seguido un guion predecible y fácilmente detectable. Es la crónica de una muerte anunciada por la pinza que ejercen las grandes cadenas, la competencia directa de sus propios proveedores —obsesionados con el canal de venta directa al consumidor (DTC)—, la falta de relevo generacional, los cambios drásticos en el tráfico peatonal de las ciudades y, por supuesto, el empuje implacable del comercio electrónico. Entra dentro de la lógica del mercado que el pez grande, o el más digital, termine comiéndose al más vulnerable. Darwinismo en estado puro.
Lo que ya no resulta tan esperable, y lo que obliga a una reflexión mucho más profunda, es la caída de operadores que a priori parecían sólidos. Cadenas con decenas de puntos de venta, presencia multiprovincial y ambiciosos planes de expansión que, de la noche a la mañana, se desploman. Cuando estos gigantes o medianas cadenas caen en un mercado que sigue creciendo, la excusa de la “crisis del sector” queda totalmente invalidada. El deporte sigue vendiendo; el problema, por tanto, no es el producto, sino el modelo.
El gran error endémico de la distribución en España ha sido confundir tamaño con salud. Durante décadas, la métrica del éxito ha sido el volumen: más tiendas, más metros cuadrados, más provincias conquistadas. Una huida hacia adelante basada en la creencia de que la capilaridad del retail físico otorgaba una especie de inmunidad. Hoy sabemos que es un espejismo. Una red comercial no se mide por el número de persianas que abre cada mañana. Se mide por su rentabilidad por metro cuadrado, por su flujo de caja, por la rotación de su inventario, por su nivel de apalancamiento, por la eficiencia de su logística y por la madurez de su integración omnicanal. Y, de manera crucial, por cómo es capaz de proteger a su estructura cuando las cosas se complican.
Los españoles corren más, van más al gimnasio y visten más sportswear que nunca. Sin embargo, detrás de la etiqueta de la facturación global, el paisaje comercial está sufriendo una metamorfosis muy agresiva. Las persianas caen, y no siempre son las que la lógica nos invitaría a pensar.
El mercado español es profundamente atractivo, pero sufre de una competitividad feroz. Jugar en esta liga implica entender contra quién te mides. Hablamos de un escenario donde Decathlon factura más de 2.000 millones de euros en el país, donde Sprinter supera holgadamente los 600 millones y donde JD Sports continúa su expansión con una fuerza intratable. Ante este panorama, el consumidor se ha vuelto un experto: compara más que nunca, los márgenes de las empresas sufren y el cliente ya no compra simplemente un producto; exige precio, disponibilidad inmediata, experiencia en tienda y confianza.
En este tablero de juego, la cadena mediana queda trágicamente atrapada en tierra de nadie si carece de una propuesta de valor diferencial. No tiene el músculo para competir por precio contra los transatlánticos del sector, pero tampoco puede permitirse el lujo de crecer sin una estructura financiera que sostenga el peso de los costes fijos. La expansión sin pulmón financiero puede proyectar una imagen de éxito incontestable desde fuera, pero por dentro solo va construyendo fragilidad.
La gran lección que nos deja el actual momento de maduración del mercado español es que la superficie comercial ya no es un escudo protector, sino un pasivo muy pesado si no está respaldado por la eficiencia. En el retail moderno, la sobredimensión sin control es el camino más rápido hacia el abismo. Porque, a fin de cuentas, conviene recordar una verdad incómoda que muchos directivos prefieren ignorar: no toda expansión es crecimiento; a veces, es solo deuda con escaparate.
REVISTAS

Noticias sobre marcas y empresas de deporte